中国明升m88国际 网讯,中国电线电缆产业布局呈现明显的区域集中特征,下游需求驱动头部企业不断贴近市场布局产能,资本投入与财务特征反映出行业重资产、低毛利的运行逻辑,近年国内电力投资结构调整,对电线电缆产业布局产生了深刻影响。
一、电线电缆供给端产业布局
1.1 头部企业资本布局特征
1.1.1 核心子公司注册资本与持股结构
电线电缆行业属于重资产制造领域,头部企业通常通过设立控股子公司的方式贴近下游需求市场布局,降低运输成本,同时借助地方资本的资源优势获取项目订单。国内头部上市企业太阳电缆近年先后在龙岩、东山、包头设立控股子公司,覆盖东南沿海风电海缆市场与北方内陆电力市场,不同子公司的注册资本与持股结构反映企业对不同区域市场的投入力度与风险分担安排。这些数据都来自太阳电缆年报披露,口径统一,均为截至对应时间节点的核定值。
电线电缆产品的运输半径限制,本质上来自产品的重量与尺寸特征,普通低压电线的运输半径可以达到上千公里,而高压交联电缆、尤其是海底电缆,单根长度可以达到数公里,重量超过千吨,运输需要专用车辆与船舶,长距离运输不仅成本极高,还容易对产品绝缘层造成损伤,影响产品质量,因此海缆企业必须在沿海区域就近布局生产基地。
| 子公司名称 | 注册资本(万元) | 太阳电缆持股比例 | 少数股东持股比例 |
|---|---|---|---|
| 太阳电缆(龙岩) | 10000.00 | 60.00% | 40.00% |
| 太阳海缆(东山) | 50000.00 | 55.00% | 45.00% |
| 包头市太阳满都拉电缆 | 25000.00 | - | - |

从规模上看,东山太阳海缆的注册资本最高,对应海上风电快速发展背景下海缆市场的高额投入需求,东南沿海是国内海上风电项目的核心布局区域,头部企业加大该区域的资本投入符合下游需求变化趋势。持股结构均采用控股模式,既保证母公司对产能的控制权,也通过引入少数股东分担了新区域市场拓展的风险。东山位于福建南部沿海,拥有天然深水良港,适合海缆的出海运输,同时紧邻珠三角与长三角两大海上风电密集布局区域,地理位置优越,企业投入大规模资本在这里布局产能,正是看中了海缆市场的长期增长潜力。
1.2 头部上市企业财务表现
1.2.1 太阳电缆半年度核心财务指标
电线电缆行业受上游铜铝价格波动影响较大,下游电力、通信领域的投资波动也会直接反映在企业营收层面。太阳电缆作为国内老牌电线电缆制造企业,其半年度财务数据的变化可以反映行业2024-2025年的运行特征,以下核心指标均来自企业公开年报披露,口径统一,对比区间为两个年度的上半年数据。电线电缆行业属于资金密集型行业,企业运营需要大量资金用于储备上游铜铝原材料,同时下游客户多为大型工程企业,回款周期通常在3-6个月,部分大型项目甚至长达1年以上,因此现金流压力是行业内企业普遍面临的问题。
| 指标名称 | 2024年上半年 | 2025年上半年 | 同比变动(%) |
|---|---|---|---|
| 营业收入 | 633577.70 | 574514.76 | -9.32 |
| 归属于上市公司股东的净利润 | 6270.47 | 5984.51 | -4.56 |
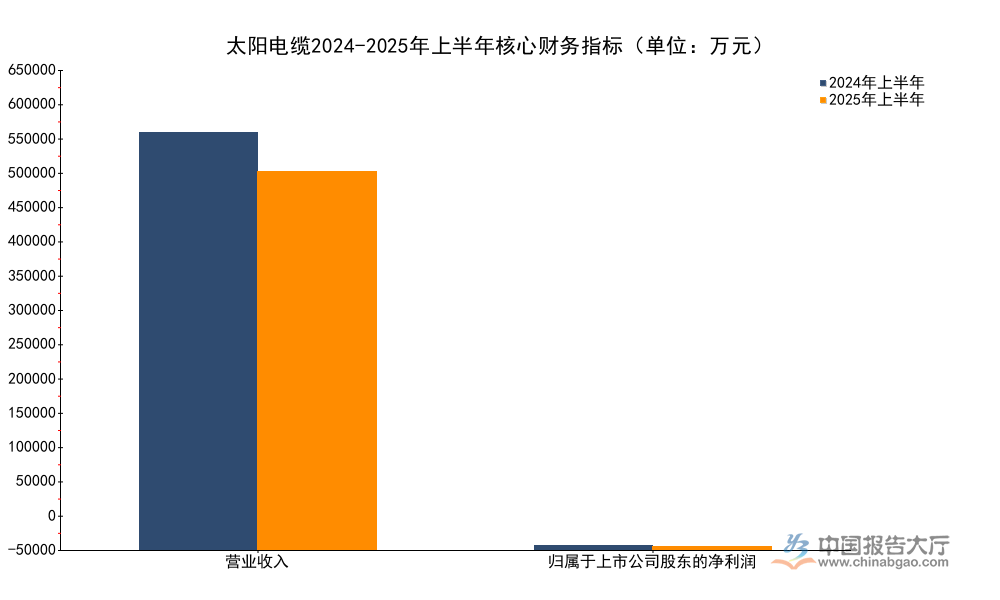
营收同比下滑反映出2025年上半年国内电线电缆行业需求端承压,电力工程领域项目开工节奏放缓对行业订单产生一定影响。归母净利润的下滑幅度小于营收,说明企业通过成本管控一定程度上对冲了营收下滑的影响,经营活动现金流为负,反映出行业应收账款周期拉长,企业现金流压力有所上升。进一步拆解,2025年上半年其他收益为993.79万元,投资收益为733.89万元,两项合计超过1700万元,一定程度上弥补了主业盈利的下滑,也导致净利润下滑幅度低于营收。从资产负债表数据看,截至2025年6月30日,太阳电缆应收账款规模为159562.31万元,存货规模为124578.89万元,两项合计占总资产的比例接近40%,进一步印证了行业重营运资金投入的特征。
二、电线电缆需求端区域分布
2.1 国内核心需求区域营收结构
2.1.1 华东华南区域营收占比分析
电线电缆行业的需求分布与区域经济发展水平、固定资产投资规模高度相关,东部沿海地区经济发达,电力、通信、建筑等下游领域投资规模大,对电线电缆产品的需求远高于内陆地区。头部企业的营收区域分布直接反映需求的区域分布特征,太阳电缆作为注册地在福建的企业,其营收主要集中在东南沿海区域,数据为2025年上半年披露的细分区域营收,占比基于总营收计算,误差在合理范围内。区域市场的进入壁垒,除了运输成本,还来自渠道与资质壁垒,国内电线电缆的主要下游客户是国家电网、地方电网以及大型工程总承包企业,招标过程中通常优先考虑本地生产企业,不仅可以缩短交付周期,还方便后续的维护服务,因此本地产能布局是获得订单的必要条件。
| 区域 | 营业收入(万元) | 占总营收比例(%) |
|---|---|---|
| 华东 | 339660.13 | 59.12 |
| 华南 | 179786.51 | 31.29 |
| 其他区域 | 55068.12 | 9.59 |

华东华南合计占比超过90%,反映出头部电线电缆企业的营收集中度较高,主要依托核心区域市场,华东地区作为国内经济最活跃的区域,下游电力更新改造、新基建、风电等需求旺盛,支撑了超过一半的营收规模。跨区域拓展对于电线电缆企业存在一定门槛,本地化产能与渠道资源是获得订单的核心要素。太阳电缆起源于福建,属于华东区域,经过多年发展,已经在华东区域建立了完善的销售渠道与品牌认知,因此华东区域贡献了超过一半的营收,华南区域紧邻福建,企业通过设立龙岩基地,逐步拓展华南市场,目前已经占到营收的三成左右,其他区域占比不足一成,反映出企业跨区域拓展仍面临较高壁垒,尚未形成全国性的市场布局。
2.2 成本端毛利率特征
2.2.1 电线电缆制造环节盈利水平
电线电缆制造环节属于中游加工环节,行业进入门槛较低,市场竞争充分,整体毛利率水平普遍不高,上游原材料铜铝占营业成本的比例可达80%以上,企业盈利主要来自加工费,因此毛利率水平直接反映行业的竞争格局与议价能力。以下核心盈利与资产指标来自太阳电缆2025年上半年年报披露,口径统一,针对电线电缆制造主业。电线电缆行业的低毛利特征来自行业的竞争结构,国内电线电缆生产企业超过一万家,市场集中度较低,充分竞争导致企业难以通过提价转移成本压力,因此只能维持较低的加工费水平。
| 指标名称 | 数值 | 单位 |
|---|---|---|
| 主业营业收入 | 257906.46 | 万元 |
| 主业毛利率 | 7.59 | % |
| 固定资产 | 195367.80 | 万元 |
| 研发投入 | 1441.04 | 万元 |
| 营业总成本 | 553352.91 | 万元 |
7.59%的毛利率符合电线电缆制造行业的整体盈利特征,充分竞争市场下中游制造环节的盈利空间被压缩,头部企业的规模优势也仅能维持个位数的毛利率水平。研发投入占营收的比例不足0.3%,反映出行业整体研发投入强度不高,多数企业聚焦于产能扩张而非技术创新。海缆等高端细分产品的毛利率远高于普通线缆,是头部企业盈利的主要增长点。对于普通民用建筑用线、低压电力电缆等标准化产品,竞争尤为激烈,毛利率甚至不到5%,只有高压电缆、海缆、特种电缆等技术门槛较高的细分产品,毛利率可以达到15%以上,因此头部企业纷纷加大高端细分产品的布局力度,试图提升整体盈利水平。太阳电缆布局东山海缆基地,正是为了切入高端海缆市场,提升整体毛利率水平,从目前的数据看,整个电线电缆主业的毛利率仅为7.59%,说明高端产品的占比仍有待提升,业务结构转型仍在进行中。从负债端看,截至2025年6月,太阳电缆短期借款规模为239312.64万元,长期借款规模为66285.61万元,有息负债规模较高,财务费用为2112.96万元,利息支出进一步侵蚀了企业的盈利空间。
如需获取电线电缆行业细分赛道、竞争格局的深度调研数据,可联系专业产业研究机构获取定制化研究服务。
核心洞察
- 华东为国内电线电缆核心需求市场,头部企业华东区域营收占比达59%
- 中游制造环节充分竞争,行业整体毛利率仅为7.59%
- 行业呈现重资产高投入特征,头部企业普遍面临现金流压力



