仪器仪表是高端装备制造业的核心组成部分,是工业生产的“眼睛”,承担着测量、监测、控制、分析等核心功能,其发展水平直接决定了下游工业、医疗、科研、环保等领域的智能化水平。国内对高端仪器仪表国产化的重视程度不断提升,从研发投入到采购端都出台了一系列支持政策,行业整体保持平稳增长,国产替代进程持续推进。
一、政策与产业运行
1.1 政策支撑体系
1.1.1 核心政策目标与投入
五部门联合发布的产业发展规划明确了2025年的核心发展目标,包括高端仪器仪表国产化率突破55%,培育8家以上年营收超50亿元的龙头企业,规模以上企业研发投入强度提升至4.5%。
为保障目标落地,中央财政安排仪器仪表专项扶持资金达92亿元,国家自然科学基金“仪器科学与技术”专项年度投入超30亿元,两类资金分别侧重产业转化与基础研究,形成了从原始创新到产业化落地的完整支持链条。基础研究投入的持续增长,填补了国内在精密测量原理、核心材料、核心芯片等领域的诸多空白,截至2025年底,仪器仪表行业发明专利授权量达8.6万件,较五年前增长超过120%,创新产出规模持续扩大。
地方层面跟进出台了大量配套优化政策,累计出台相关政策420余项,从产业园区建设、研发补贴、政府采购、人才引育等多个维度支持本地仪器仪表产业发展。政策明确要求2025年国产仪器采购比例提升至50%,这一要求直接拉动了国产仪器在公立科研机构、国有企业项目中的渗透率,打破了此前高端市场被海外品牌长期垄断的格局。
政策支持不仅覆盖整机制造企业,也向上游核心零部件领域倾斜,重点支持MEMS传感器、高精度模数转换芯片、特种光学材料等核心环节的国产化,从产业链底层提升国产仪器的竞争力。国内仪器行业的创新体系正在逐步完善,过去长期存在的“重应用、轻基础”的问题正在得到改善,越来越多的资源投入到底层技术研发中,为长期发展奠定了基础。
1.2 产业经营运行
1.2.1 规模以上企业经营表现
国家统计局数据显示,2025年1-10月,仪器仪表制造业营业收入8675.8亿元,同比增长4.4%,实现利润总额843.6亿元,同比增长3.3%。对比2025年1-8月的数据,行业营业收入6817亿元,同比增长5.6%,利润总额648.7亿元,同比增长4.6%,营收和利润增速均出现小幅收窄,这一变化主要受第四季度下游工业项目投资节奏放缓影响,部分项目交付延后至2026年,对2025年全年的增长数据产生一定影响。
2024年行业营业收入突破1.2万亿元,同比增长7.8%,2025年全年行业主营业务收入达1.26万亿元,实现利润总额1150亿元,保持了增长态势,但增速较上年有所回落。进一步拆解数据,利润增速低于营收增速1.1个百分点,这一方面与上游电子元器件价格小幅反弹有关,压缩了整机制造环节的利润空间;另一方面也与行业研发投入强度提升有关,大量企业在2025年加大了高端产品的研发投入,当期摊销增加,拉低了整体利润增速。
服务型制造市场规模达2268亿元,占行业主营业务收入的比重超过18%,行业转型成效逐步显现,越来越多的企业从单纯出售硬件产品,转向提供“硬件+软件+服务”的整体解决方案,通过远程校准、在线监测、数据增值服务等方式获取长期稳定的收入,改善了行业的盈利结构。工业互联网平台渗透率达38%,为服务型制造转型提供了技术支撑,超过三成的规模以上企业已经实现了产品的联网运行,能够为客户提供实时的远程服务。部分头部企业的服务型业务收入占比已经超过30%,盈利稳定性显著高于纯硬件制造企业,抗周期能力更强。
二、市场格局与演化趋势
2.1 细分产品生产布局
2.1.1 电工仪器仪表区域分布
电工仪器仪表是仪器仪表行业中市场规模最大的细分品类之一,产品包括电能表、测量仪表、控制仪表等,主要下游应用为电力系统、工业自动化、建筑智能化等领域,行业发展与电力投资、工业固定资产投资高度相关。
2025年1-5月,全国电工仪器仪表产量约为10520.7万台,同比下降7.1%,5月单月产量2509.4万台,同比下降6.9%,产量下滑主要受上年同期电力投资集中释放带来的高基数影响,部分新能源电站项目开工节奏延后,也对短期需求产生了一定冲击。
从生产布局看,电工仪器仪表行业对供应链配套能力要求较高,需要大量的电子元器件、塑料外壳、钣金加工等配套支持,因此产能高度集中在产业配套完善的东部沿海地区,华东区域产量占全国的比重达到71.94%,是绝对的产能核心区域,主要产能集中在浙江、广东、江苏三个省份。
| 省份 | 产量 |
|---|---|
| 浙江省 | 5207.14 |
| 广东省 | 1571.46 |
| 江苏省 | 817.16 |
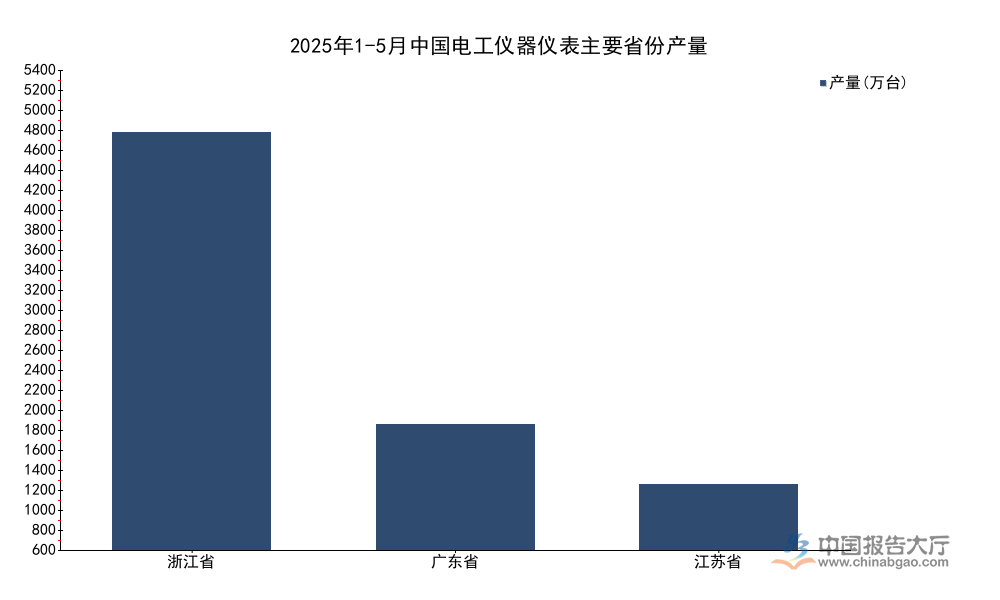
浙江省的产能规模远超其他省份,主要依托温州、宁波等地成熟的电工电气产业集群,形成了从核心零部件到整机组装、检测的完整产业链,配套成本远低于其他地区,吸引了大量中小整机企业集聚。广东省依托珠三角完善的电子信息产业链,出口占比相对更高,产品更多面向海外市场需求。江苏省的产能则主要服务于长三角本地的工业自动化市场,产品定制化程度相对更高。三个省份的产量合计为7595.76万台,占全国总产量的比重约为72.2%,与华东区域整体占比71.94%的统计结果基本吻合,仅存在微小的统计舍入误差,进一步验证了生产端高度集聚的特征。
2.2 行业竞争结构
2.2.1 国产化与头部集中趋势
国产仪器市场占有率首次突破52%,已经超过政策设定的2025年国产仪器采购比例50%的目标,国产替代进程不仅来自政策端的拉动,也得到了市场端的认可,国产仪器在性能、精度、稳定性等方面的提升已经能够满足大部分下游客户的需求,性价比优势逐步凸显。
分产品看,中低端产品如普通流量计、压力表、常规光谱仪等品类的国产化率已经超过80%,市场基本被国内品牌占据,高端产品领域,2025年国产化率目标为55%,目前高精度分析仪器、半导体检测仪器等高端品类的国产化率仍低于这一水平,替代空间依然较大。
头部企业培育方面,政策提出培育8家以上年营收超50亿元的龙头企业,从已经披露的2025年企业经营数据看,国内已有6家仪器仪表企业年营业收入超过50亿元,距离政策目标还有2家的缺口,未来行业可能出现更多整合并购,头部企业通过收购细分领域的隐形冠军扩大营收规模,尽快达成培育目标。
行业规模以上企业数量达到8.2万家,整体行业仍然较为分散,中小厂商数量众多,多数聚焦于区域市场或细分垂直领域,头部企业的市场份额仍有较大提升空间。跨境电商出口额同比增长25%,国产仪器出海进程明显加快,中小厂商依托跨境电商平台直接对接海外中小客户,避开了传统海外代理商的渠道壁垒,以性价比优势打开了新兴市场的增长空间。
工业自动化仪表2025年市场规模达到3528亿元,占行业整体规模的比重超过35%,是行业中规模最大的细分领域,随着国内工业智能化改造的持续推进,工业自动化仪表的需求仍将保持稳定增长。
高端仪器国产化的难点在于,高端产品对精度、稳定性、可靠性的要求极高,需要长期的技术积累和工艺打磨,国内企业起步较晚,在品牌认可度方面仍然落后于海外巨头,替代进程是一个渐进的过程,很难在短期内实现全面替代。核心零部件方面,目前高端传感器、ADC芯片等仍然依赖进口,一定程度上制约了高端仪器的国产化进程,随着上游核心部件国产化的推进,高端仪器的成本会进一步下降,竞争力也会持续提升。
政策支持是国产替代加速的重要推动力,但最终替代的速度还是取决于国产产品的性能能否满足下游客户的需求,下游客户对国产仪器的接受度正在稳步提升,越来越多的客户愿意在非核心环节率先使用国产产品,逐步完成替换,这也为国内企业提供了技术迭代的市场空间,形成了“市场应用-技术迭代-性能提升-更大市场”的正向循环。
行业机构预测,2030年国内仪器仪表行业整体市场规模将突破2万亿元,2025年到2030年的年均复合增长率约为9.5%,增长空间依然较大。
核心洞察
- 国产仪器市场占有率已突破52%,超额完成政策设定的采购比例目标,国产替代进入加速阶段。
- 电工仪器仪表产能高度集聚,华东区域占比超70%,浙江省产能占全国一半以上,产业集群效应明显。
- 行业整体保持平稳增长,增速逐步收窄,服务型制造转型与出海成为新的增长驱动力。



