中国明升m88国际 网讯,生物医药作为融合生物技术与制药领域的核心产业,正凭借刚性需求、技术创新与政策支持实现全球范围内的高速增长。2026 年,全球生物医药市场呈现多极增长格局,其中全球整体市场规模预计达 6664.1 亿美元,靶向肿瘤生物药细分市场规模达 710.1 亿美元,中国市场以 5.86 万亿元的规模成为重要增长引擎,行业整体展现出强劲的投资潜力与发展韧性。
一、生物医药全球市场格局:规模稳步扩张,区域分化显著
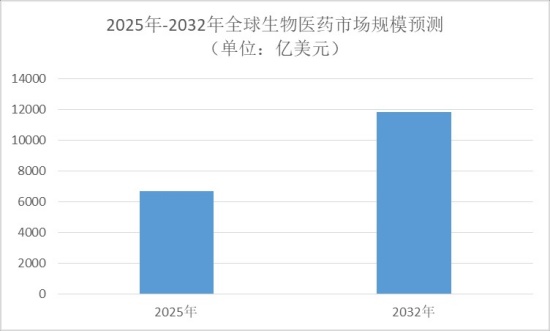
全球生物医药市场正处于持续扩容的黄金周期,2025 年市场规模已达 6664.1 亿美元,预计 2025 至 2032 年将以 8.6% 的复合年增长率稳步增长,到 2032 年突破 11838.7 亿美元。从区域分布来看,北美地区凭借强大的研发实力、完善的监管体系和充足的报销支持,占据全球 49.84% 的市场份额,2024 年市场规模达 3092.5 亿美元,2023 年营收为 2850 亿美元,持续领跑全球市场。
亚洲太平洋地区成为增长最快的区域市场,凭借庞大的患者群体、较低的临床试验成本、政府政策支持以及务实的监管流程,贡献了全球近 50% 的临床 trial 活动,其中中国在亚洲 Phase I 临床 trial 中占比接近 40%。2026 年,中国生物医药市场规模已达 5.86 万亿元,同比增长 12.3%,科创板 110 余家生物医药企业 2025 年营收达 1482.77 亿元,同比增长 18.1%,净利润 33.91 亿元实现扭亏为盈,成为全球市场的重要增长极。
欧洲地区保持稳定增长态势,行业合作频繁、政府资金支持力度大且研发活动活跃,2023 年有企业获得 2670 万美元融资用于癌症新疗法研发。拉丁美洲和中东及非洲市场则以相对温和的增速发展,主要驱动力包括市场参与者的合作拓展以及医疗基础设施的持续改善。
二、生物医药细分领域:肿瘤赛道成核心,产品结构持续优化
在产品类型方面,免疫调节剂占据主导地位,2024 年成为生物医药市场最大细分板块,其中单克隆抗体凭借频繁的监管审批和广泛的应用场景成为核心驱动力,2020 至 2021 年间全球获批的产品中包含 97 种单克隆抗体。疫苗板块位列第二,2021 年全球疫苗市场通过 94 家制造商供应了约 1600 万剂 47 种疫苗,新型和季节性疾病的预防需求以及年度疫苗接种计划推动板块持续增长,2023 年已有针对基孔肯雅病毒的单剂量减毒活疫苗获得批准。
激素板块受胰岛素需求增长带动,2023 年全球糖尿病患者达 5.37 亿人,预计 2030 年将增至 6.43 亿人,2045 年进一步达到 7.83 亿人,持续支撑板块需求。酶类和抗感染类产品则分别凭借酶工程技术进步、胃肠道疾病及肿瘤患病率上升,以及国内外厂商的价格优势保持稳定增长。
靶向肿瘤生物药作为生物医药领域的核心细分赛道,2026 年市场规模将达 710.1 亿美元,预计 2026 至 2036 年将以 8.6% 的复合年增长率增长,2036 年突破 1620.4 亿美元。产品结构上,单克隆抗体占比 43.7%,是该赛道的基石产品;抗体药物偶联物和双特异性抗体等下一代工程化产品快速崛起,成为创新焦点。应用领域中,乳腺癌占比 26.6%,是最大应用场景,肺癌、血液系统癌症等领域需求也持续攀升。

三、生物医药行业驱动因素:需求、技术与政策形成三重支撑
人口老龄化是生物医药行业增长的核心长期驱动力。2020 年,全球 65 岁及以上人口数量已超过 5 岁以下儿童数量,预计到 2050 年这两个群体规模将基本持平。老龄化人口意味着对医疗服务的需求增加,同时也带来年龄相关疾病的高发,直接推动生物医药产品需求增长。
慢性疾病的高患病率进一步放大市场需求,每年全球有 4100 万人死于非传染性疾病,占总死亡人数的 74%,其中 1700 万人在 70 岁前死亡,且 86% 的过早死亡发生在低收入和中等收入国家。癌症作为重点领域,全球新发病例预计到 2040 年将增至 2750 万例,死亡人数将达 1630 万例,2023 年美国新增癌症病例约 195.8 万例,持续推动肿瘤领域生物医药产品的研发与应用。
技术创新与政策支持形成强大合力。AI 制药技术使筛选效率提升 10 倍,临床设计周期缩短 30%,加速了新药研发进程;细胞基因疗法快速发展,2023 年全球 CAR-T 疗法管线候选药物达 443 个,而 2012 年仅有 12 个相关临床试验。政策层面,2026 年政府工作报告将生物医药列为支柱产业,医保支付改革与集采优化加速创新落地,同时全球范围内监管审批效率提升,2020 至 2021 年欧美地区新药审批率显著提高,为市场增长注入动力。
创新药出海成为中国生物医药行业的重要增长点,2026 年 ADC 授权交易规模达 210 亿美元,中国自主研发的资产通过授权合作方式进入全球市场,尤其是癌症治疗领域的合作频繁,形成了国内外协同发展的良好格局。
四、生物医药行业挑战与风险:高成本与竞争压力不容忽视
尽管生物医药行业增长势头强劲,但仍面临多重约束因素。新药研发成本高昂,平均研发成本介于 4340 万美元至 42 亿美元之间,同时原材料生产成本显著上升,推高了产品价格。以 CAR-T 疗法为例,某款用于治疗复发或难治性大 B 细胞淋巴瘤的产品,一个治疗周期成本高达 47.5 万美元,高昂的价格可能导致患者中断治疗或寻求替代方案,限制市场渗透率。
行业竞争日趋激烈,全球市场参与者通过战略收购、兼并、合作等方式扩大市场份额,同时中国本土生物医药企业的崛起使市场竞争更趋多元化,国内企业推出的 checkpoint 抑制剂、ADC 药物和生物类似药不仅增加了市场供给,也带来了价格竞争压力。此外,集采政策的影响、研发失败的风险以及国际市场的竞争壁垒,也为行业发展带来不确定性。
分销渠道方面,医院药房凭借报销政策优势和专业监测需求,2024 年占据主导市场份额,部分高价药物在医院药房可通过报销政策降低患者负担;零售药房通过战略联盟扩大覆盖范围,保障药品及时供应;线上药房则以便捷的配送服务和优惠价格成为增长最快的渠道,凭借数字化平台优势推动生物医药产品的可及性提升。
总结
中国明升m88国际 《2025-2030年中国生物医药行业市场分析及发展前景预测报告》指出,2026 年生物医药行业呈现出全球规模扩张、区域结构优化、细分赛道聚焦的鲜明特征,全球市场规模稳步增长,中国等新兴市场成为增长核心,肿瘤领域和单克隆抗体、ADC 药物等创新产品成为行业发展的主要引擎。人口老龄化、慢性疾病高发、技术创新与政策支持构成行业增长的三重支柱,而创新药出海则为中国企业开辟了新的增长空间。
尽管行业面临研发成本高、产品价格昂贵、市场竞争激烈等挑战,但生物医药作为民生刚需与政策支持双重加持的支柱产业,长期发展确定性强。对于投资者而言,可重点关注北美成熟市场的龙头企业、中国等新兴市场的成长型企业,以及肿瘤、自身免疫性疾病等细分领域的创新产品,同时需警惕研发失败、政策变动和价格波动等潜在风险,把握行业高质量发展带来的投资机遇。生物医药行业正以技术创新为核心驱动力,以全球协同发展为格局,持续为健康事业和经济增长贡献重要力量。



