中国明升m88国际 网讯,2025 年中国奶茶行业迎来规模与质量双重升级的关键阶段,市场规模突破千亿级别,现制茶饮以 3749.3 亿元的规模成为核心增长引擎,叠加零售茶饮及周边衍生品后总盘子可达 6 万亿元。行业呈现出健康化、数字化、下沉化三大核心趋势,竞争格局形成清晰梯队,供应链与产品创新成为品牌突围的关键,整体进入 “规模扩张与品质升级并存” 的成熟发展期。
一、奶茶行业市场规模与结构:千亿赛道的多元化布局
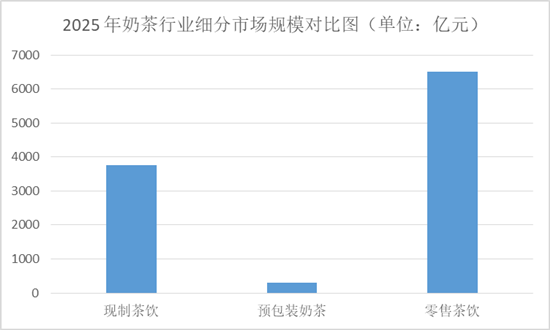
中国明升m88国际 《2025-2030年中国奶茶行业发展趋势及竞争策略明升88网址 》指出,2025 年奶茶市场规模持续扩大,已突破千亿级别,年复合增长率保持在两位数以上,线上与线下相结合的销售模式让奶茶行业展现出较强的抗风险能力。从细分领域来看,现制茶饮占据主导地位,市场份额超 60%,2025 年销售额达到 600 亿元,若按更细分的现制茶饮赛道统计,规模已攀升至 3749.3 亿元,较前五年保持 12.4% 的复合年增长率。预包装奶茶市场虽相对分散,但增长迅猛,年增长率超 20%,2025 年规模预计达 300 亿元,康师傅、统一等传统品牌与一点点、蜜雪冰城等新派品牌共同竞争,凭借便利性和价格优势俘获学生与上班族群体。
产品结构方面,奶茶和果茶构成市场主流,其中奶茶产品线占比超 50%,果茶占比约 35%。具体来看,珍珠奶茶以 30% 的市场份额位居榜首,鲜果茶紧随其后占 25%,某知名品牌鲜果茶系列 2025 年销售额同比增长 50%,成为品牌核心增长动力。随着消费者健康需求升级,低糖、低脂、无添加等健康型奶茶产品快速崛起,预计 2025 年健康饮品市场份额将达到行业总规模的 30% 以上。
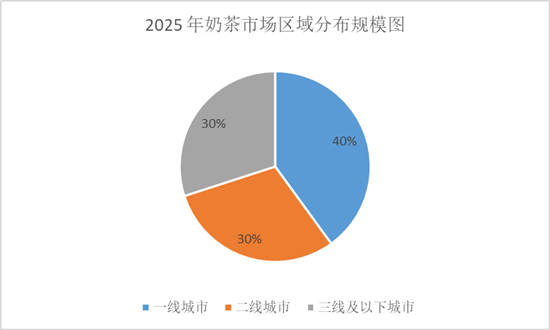
地域分布上,一线城市仍占据总市场的 40%,以北京、上海、广州为代表的核心城市消费者对奶茶品质和新鲜度要求严苛,高端品牌集中度较高;二线城市占比 30%,成为中端奶茶品牌的主战场;三线及以下城市贡献了 60% 的新增奶茶门店,虽人均奶茶消费量与一线城市存在差距,但增量空间持续释放,成为奶茶行业新的增长蓝海。此外,海外市场也成为奶茶品牌新的增长点,部分品牌海外门店增速高达 88%。
二、奶茶行业竞争格局:梯队分化下的全维度较量
2025 年奶茶市场竞争格局呈现多元化、品牌化特征,已形成层次分明的三层梯队,头部品牌凭借规模与资本优势进一步拉大差距。超头部阵营由蜜雪冰城和瑞幸咖啡主导,蜜雪冰城以 2.8 万家全球门店构建起全球最大的现制饮品网络,瑞幸咖啡则通过 1.6 万家门店与智能咖啡机技术占据优势,其奶茶单杯制作时间已压缩至 45 秒;星巴克以 20% 的市场份额位居行业榜首,凭借全球化品牌形象和多元化奶茶产品线巩固领导地位。
中端市场成为竞争最激烈的领域,古茗、茶百道、沪上阿姨组成的 “三剑客” 快速崛起,古茗于 2025 年 2 月港股上市,募资 18.13 亿港元,市值达 200 亿港元;而 COCO、一点点等传统台式奶茶品牌则逐渐掉队,这一价格带(8 至 12 元)占比已升至 46%,成为奶茶市场容量最大的细分区间。高端赛道呈现收缩与突围并存的态势,喜茶暂停加盟专注直营,奈雪的茶维持 550 家门店规模,霸王茶姬却凭借文化溢价突破 26 元奶茶客单价天花板。
竞争焦点已从单一产品比拼转向全维度较量。产品创新方面,奶茶品牌年度 SKU 更新率超 300%,但 70% 新品生命周期不足 3 个月,创新方向集中在口味(水果茶、谷物茶、养生茶等)、包装(可降解材料、盲盒设计)和健康(低糖、低脂、无添加)三大维度。供应链方面,2024 年奶茶行业 70% 融资流向供应链企业,头部奶茶品牌普遍加大上游整合力度,通过 “规模→成本→壁垒→规模” 的正向闭环构建优势,单台智能制茶设备售价已超 20 万元。价格竞争方面,甜啦啦推出的 “6 元奶茶日” 将行业毛利率压缩至 15% 至 18%,较 2020 年的 28% 至 32% 大幅下滑,倒逼中小奶茶品牌退出市场。
三、奶茶行业供需两端特征:健康升级与效率提升
需求端来看,奶茶消费群体呈现年轻化、健康化、场景多元化特征。90 后和 00 后成为奶茶消费主力军,占比超 60%,这一群体注重奶茶口感、外观和品牌形象,推动奶茶品牌向 “轻奢化”“个性化” 转型。健康需求升级成为核心趋势,零糖系列奶茶市占率已达 21%,无糖茶饮整体增速高达 110%,原叶茶、低脂配方成为奶茶主流选择,消费者需求更从 “无害” 转向 “有益”,添加益生菌、胶原蛋白的功能性奶茶市场规模预计突破 200 亿元,电解质饮料、植物基奶茶增速超 95%,有机认证奶茶产品接受度达 60%。
购买渠道方面,线上购买和外卖服务成为奶茶消费重要途径,2025 年线上奶茶销售额同比增长 30%,外卖订单量增长 25%,外卖渠道占部分奶茶品牌总销售额的 40%。消费场景也日趋多元,除传统休闲场景外,办公、运动、旅游等细分场景的奶茶需求崛起,品牌通过会员制度、套餐优惠等营销手段提升奶茶复购率。不同价位奶茶需求呈现分层特征,平价奶茶需求最为稳定,无需频繁迭代产品即可维持客流;中高端奶茶市场则依赖产品创新驱动,需求稳定性较弱。
供给端方面,奶茶行业面临原料价格波动与供应链优化并存的局面。2025 年茶叶价格波动幅度达 15% 至 20%,全球奶价上涨约 10%,糖价波动幅度约 5% 至 10%,对依赖进口奶源的奶茶品牌构成成本压力。供应商议价能力分化明显,知名茶叶品牌、进口奶源供应商和国内大型糖业集团凭借优势掌握价格主动权,奶茶品牌通过建立多元化供应商网络降低依赖。产能与标准化方面,全国现制茶饮门店数量已超 85 万家,一线城市每平方公里奶茶门店密度高达 3.2 家,行业连锁化率提升至 58%,智能制茶设备的应用不仅提升了奶茶产能,更保障了不同门店间的奶茶产品一致性。
数字化技术正在重构奶茶供给效率,AI 算法广泛应用于奶茶需求预测与库存管理,使门店人效提升 30%;智能制茶设备的普及加快奶茶出餐速度,进一步保障了奶茶产品标准化水平,成为供给端升级的重要支撑。资本流向也揭示行业深层逻辑,2024 年奶茶行业融资总额 86 亿元,头部品牌集体开启资本化进程,资本市场对具备供应链掌控力的奶茶品牌认可度显著提升。
四、奶茶行业发展趋势与挑战:机遇与压力并存
奶茶行业核心发展趋势集中在四大方向。产品差异化竞争深化,品牌将进一步聚焦健康奶茶、功能性奶茶、文化特色奶茶等细分赛道,个性化定制服务渗透率持续提升,定制化奶茶产品复购率显著高于标准化产品。供应链与数字化融合加速,头部奶茶品牌将持续加大供应链投入,通过自建基地、数字化管控实现原料成本控制,AI 技术在奶茶库存管理、需求预测中的应用将进一步普及。国际化与下沉市场双向拓展,一方面品牌海外门店高速增长,推动中国奶茶文化输出;另一方面,三线及以下城市仍有巨大增量空间,成为奶茶品牌门店扩张的核心区域。跨界融合成为常态,奶茶品牌与餐饮、美妆、娱乐等领域的跨界合作将更加频繁,联名奶茶产品平均销量可提升 25%,成为品牌破圈的重要手段。
行业发展同时面临多重挑战。成本压力持续存在,原料价格波动、门店租金上涨、人力成本增加等多重因素挤压奶茶品牌利润空间,中小奶茶品牌抗风险能力薄弱,面临生存压力。产品创新迭代压力加大,消费者对奶茶需求变化加快,新品生命周期缩短,品牌需持续投入研发,否则易被市场淘汰。行业规范与监管加强,随着健康关注度提升,奶茶行业可能面临更严格的糖分标准、添加剂管控等监管要求,对品牌合规经营提出更高要求。同质化竞争未根本解决,中低端奶茶市场仍存在产品同质化问题,价格战难以持续,需通过品牌建设实现突围。
总结
2025 年中国奶茶行业已迈入千亿级规模的成熟发展阶段,现制茶饮主导市场格局,预包装奶茶快速增长,健康化、数字化、下沉化成为行业发展的核心主线。竞争格局呈现清晰的三层梯队,头部奶茶品牌凭借供应链掌控力、数字化能力和品牌优势领跑市场,产品创新、供应链优化、价格管控成为竞争核心。需求端的健康升级与场景多元化,叠加供给端的数字化转型与标准化提升,推动奶茶行业持续迭代升级。
未来,奶茶行业集中度将进一步提升,具备核心竞争力的品牌将占据主导地位,健康奶茶、功能性产品、个性化服务将成为竞争焦点,国际化与下沉市场的双向拓展将打开新的增长空间。对于奶茶行业参与者而言,需在成本控制与品质提升之间寻求平衡,通过差异化竞争构建核心壁垒,积极应对市场变化与监管要求,才能在激烈的市场竞争中实现可持续发展,共同推动奶茶行业向更健康、更高效、更具活力的方向迈进。



