中国明升m88国际 网讯,乳酸菌行业近年来呈现明显的存量调整特征,从上游原料供给到下游消费需求,产业链各环节都发生了结构性变化。国内乳酸菌行业涵盖活菌型/非活菌型乳酸菌饮料、发酵乳制品、乳酸菌粉剂等多个品类,依托消费者对肠道健康的认知普及,行业在过去十年经历了快速扩张,近年随着消费需求回归理性,行业整体规模进入调整阶段,市场份额持续向头部品牌集中,中小企业的生存空间不断被压缩。从产业链结构来看,上游涵盖菌种研发与生鲜乳供给,中游为各类产品生产加工,下游通过商超、电商、县域零售等渠道触达消费者,不同环节的话语权差异较大,上游核心菌种与原料供给对中游盈利水平影响显著。
一、乳酸菌产业供需与规模
1.1 上游奶源供给变化
1.1.1 国内原奶产出趋势
乳酸菌相关产品中,发酵乳制品与乳酸菌饮料的核心原料均为生鲜乳,原料成本占生产成本的比例普遍超过六成,原奶供给的变化直接影响中游企业的成本控制能力,也决定了行业整体的盈利空间。国内生鲜乳产出在过往两年经历了明显调整,前期奶牛存栏量扩张带来的产出增量逐步消化,后期受需求波动影响,存栏量出现下调,产出随之出现回落。国家统计局公布的核定数据清晰呈现了近两年的产出变化,行业整体对原料价格波动的敏感度较高,不同规模企业的对冲能力存在显著差异,头部企业依托长期框架协议能够锁定原料价格,中小品牌则大多随行就市,成本波动对利润的影响更为明显。
| 年份 | 产量(万吨) |
|---|---|
| 2023 | 4196.7 |
| 2024 | 4079.0 |

这一产出变化符合国内奶牛行业去产能调整的整体趋势,2022到2023年国内原奶产量同比增长6.74%,产出增长带动原料价格回落,一定程度上降低了中游乳酸菌企业的生产成本,2023到2024年产量回落,原料价格出现小幅反弹,再次推高了中游企业的成本压力。国内原奶供给的区域集中度较高,主产区主要分布在北方,乳酸菌生产企业大多布局在消费密集的南方地区,物流成本也进一步放大了原料价格波动的影响。
除生鲜乳之外,乳酸菌行业上游的核心环节为菌种研发与发酵剂生产,国内工业级乳酸菌菌种大多依赖海外进口,核心专利掌握在海外巨头手中,本土企业的菌种研发仍处于起步阶段,仅有少数头部乳企布局了本土菌种的筛选与开发,尚未形成大规模商业化应用。上游菌种的对外依赖,使得中游企业面临专利授权成本与供应稳定性的双重压力,近年来随着国内生物育种技术的进步,本土菌种研发的投入不断增加,长期来看有望逐步降低对外依赖程度,这一维度权威数据暂缺,基于产业链调研,国内菌种替代的进程仍较慢,预计短期内难以改变现有格局。上游菌种的成本占比虽然不高,但直接决定了产品的功效特性与稳定性,核心菌种的差异也是不同品牌产品形成差异化竞争的核心基础。
1.2 下游细分市场结构
1.2.1 常温低温细分规模
乳酸菌饮品按照存储条件与活菌状态划分为常温型与低温型两个核心细分品类,常温产品采用高温杀菌工艺,保质期可达6个月以上,不需要全程冷链存储运输,渠道覆盖能力更强,能够渗透到县域市场以及下沉市场的非冷藏网点;低温产品保留活性乳酸菌,需要全程冷链,保质期大多在1个月以内,主要覆盖一二线城市的商超、便利店与社区零售网点。两个细分市场的规模占比差距较大,常温产品凭借渠道优势占据了更大的市场份额,中国饮料工业协会的核定数据清晰划分了两个细分市场的规模边界,能够直观反映当前的市场结构。
| 细分市场 | 市场规模(亿元) |
|---|---|
| 常温乳酸菌饮品 | 286 |
| 低温活性乳酸菌饮品 | 124 |

常温乳酸菌饮品在整体乳酸菌饮品市场中的占比达到62.3%,是当前行业的核心组成部分,这种结构特征与国内冷链物流的覆盖水平直接相关,下沉市场冷链覆盖率较低,给常温产品留下了充足的增长空间。2023年常温乳酸菌饮料的全国家庭渗透率达到61.3%,已经处于较高水平,下沉市场的家庭渗透率2024年一季度达到58.7%,仍有一定的提升空间,但提升速度已经明显放缓。核定数据显示,2024年国内酸奶整体市场规模为998.74亿元,需求量为728.4万吨,同比分别下降9.02%和6.55%,整个乳酸菌相关的发酵乳制品市场也进入了存量调整阶段,需求端的收缩已经传导到产业链各个环节。
细分品类的发展趋势也存在差异,非活菌型常温产品的竞争已经进入白热化,价格战较为普遍,活菌型低温产品的消费认知不断提升,增速略高于常温产品,但受冷链成本限制,扩张速度较慢。乳酸菌粉剂类产品作为保健品形态,近年来也获得了一定的增长,主要通过电商与药店渠道销售,市场规模相对较小,尚未成为主流品类,行业整体的增长动力主要来自产品结构升级,即从普通乳酸菌饮品向高活性、针对性功效的产品升级,单一的规模扩张已经难以为继。
二、乳酸菌行业竞争与盈利
2.1 头部品牌竞争格局
2.1.1 头部企业份额分布
常温乳酸菌饮料是乳酸菌行业中市场化程度最高、竞争最为激烈的细分领域,也是行业中规模最大的细分板块,经过十余年的市场竞争,市场份额已经高度集中在头部品牌手中。早期进入市场的养乐多培育了国内消费者对乳酸菌饮料的认知,随后国内头部乳企伊利、蒙牛凭借自身的渠道与品牌优势快速切入市场,逐步抢占了更多的市场份额,行业集中度不断提升,2021年行业CR5已经达到62%,近年来份额进一步向头部集中,欧睿国际的核定数据显示,2023年前三家头部企业的市场份额已经占据绝对主导地位。
| 企业品牌 | 市场份额(%) |
|---|---|
| 蒙牛 | 32.5 |
| 伊利 | 29.8 |
| 养乐多 | 13.2 |
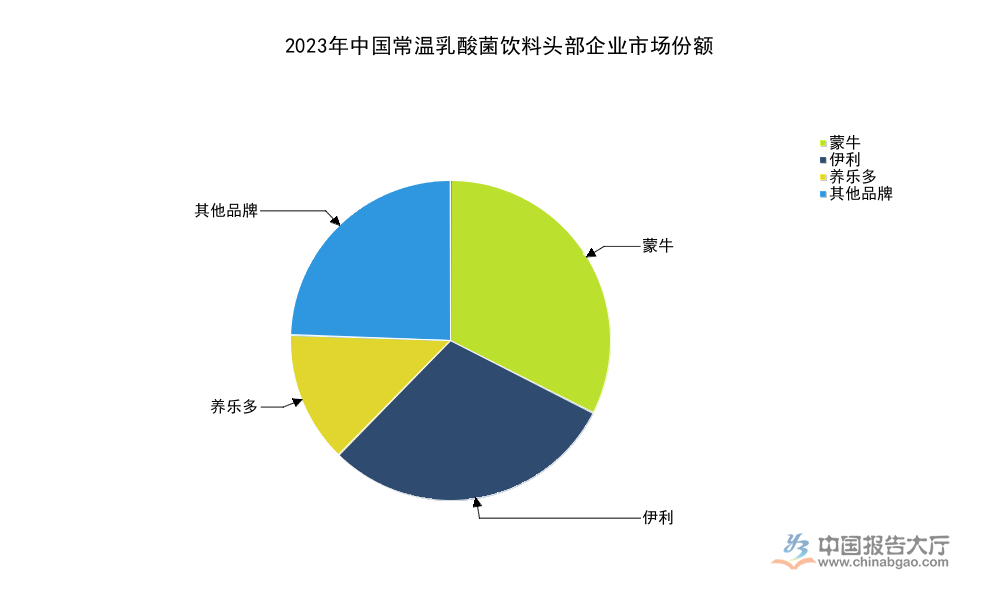
三家头部企业的份额合计达到75.5%,剩余不足25%的市场份额被数十家区域中小品牌分割,多数中小品牌仅能覆盖本地一到两个省份,缺乏全国性的品牌推广与渠道铺设能力,很难对头部企业形成实质性挑战。与之形成对照的是,低温乳酸菌饮品市场的集中度更低,区域品牌凭借本地冷链优势占据了一定的市场份额,全国性品牌尚未形成绝对垄断,市场竞争格局更为分散。头部企业的产品定位也在逐步分化,蒙牛与伊利主打高性价比的大瓶装产品,依托早餐场景与送礼场景拉动销量,养乐多主打小瓶装单人份,聚焦日常肠道健康需求,定位差异使得三家企业形成了错位竞争,没有出现大规模的价格厮杀,行业整体的盈利空间得以维持。
渠道布局的差异也进一步巩固了头部企业的竞争优势,蒙牛与伊利依托原有液态奶的全国性渠道网络,能够快速将产品铺到各级市场,渠道成本远低于新进入者,养乐多依托自建的区域销售团队,在核心区域市场形成了深度分销,尤其是华南市场,品牌忠诚度较高,很难被本土品牌替代。中小品牌大多依靠低价抢占区域市场,产品毛利率较低,很难投入足够的资金进行品牌推广与产品研发,市场份额不断被头部品牌挤压,部分中小品牌已经逐步退出市场,行业集中度仍有进一步提升的空间。
2.2 核心企业经营表现
2.2.1 头部品牌销量变化
养乐多作为最早进入中国市场的专业乳酸菌饮料品牌,其销量变化能够直观反映国内乳酸菌饮料市场的需求变化趋势,养乐多进入中国市场的首个生产基地布局在广州,广州区域覆盖华南的广东、海南市场,是养乐多全球市场中规模最大的区域之一,其销量变化能够反映核心区域市场的需求变动。从近十年的销量数据来看,养乐多在中国市场的日均销量从增长转向持续下滑,这一变化与国内乳酸菌行业整体的需求变化高度吻合,行业从增量扩张进入存量竞争阶段,本土品牌的分流也对养乐多的销量产生了明显影响。
| 统计区间 | 中国市场日均销量(万瓶) | 广州区域日均销量(万瓶) |
|---|---|---|
| 2022年 | 625.7 | 259.6 |
| 2023年 | 480.5 | - |
| 2024年 | 443.9 | 184.6 |
| 2025年一季度 | 383.1 | 149 |
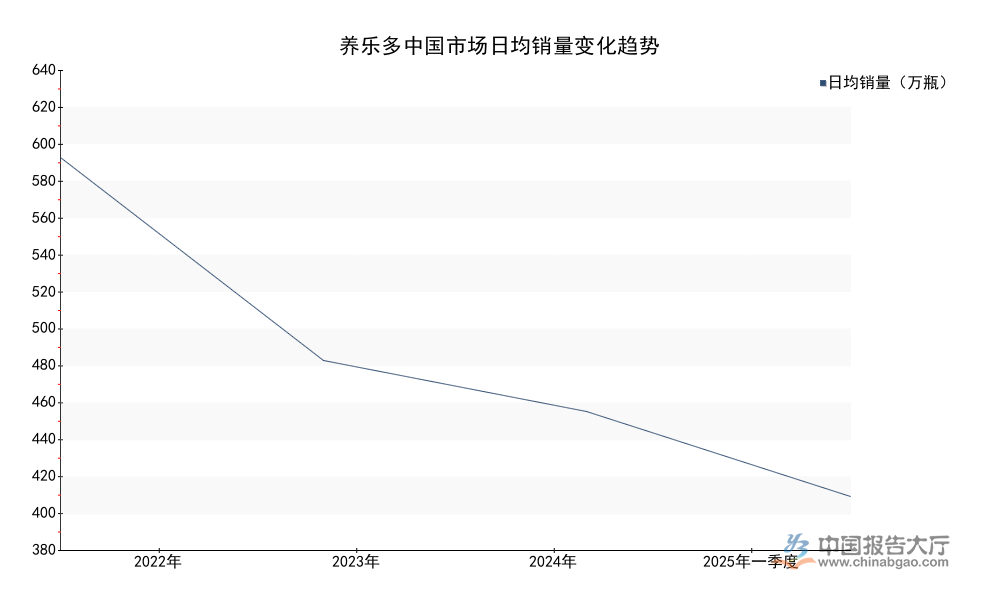
连续四年的销量下滑,反映了需求端调整的持续性,2025年一季度养乐多中国市场日均销量同比下降3.9%,下滑幅度略有收窄,但仍未止跌。广州区域作为养乐多的核心市场,日均销量从2022年的259.6万瓶下降到2025年一季度的149万瓶,下滑幅度超过40%,核心市场的需求下滑更为明显,这背后既有本土品牌的竞争分流,也有消费需求变化的影响,消费者对乳酸菌饮品的功效认知逐渐回归理性,过去的概念性消费热度逐步消退,行业整体的需求增长失去了前期的动力。
从头部常温乳酸菌企业的盈利数据来看,2025年上半年国内某头部常温乳酸菌企业实现营业收入7.7亿元,同比增长1.4%,归母净利润为746.6万元,同比下降78.5%,营收微增但净利润大幅下滑的背后,反映了成本上涨对企业盈利的侵蚀,上游原奶价格的波动、营销与渠道费用的上涨,不断压缩企业的利润空间,即便头部企业也面临较大的盈利压力。这意味着,行业内中小企业的盈利压力更大,部分中小企业已经陷入亏损,逐步退出市场的速度正在加快,存量市场的竞争中,头部企业凭借规模优势与成本控制能力,将会进一步抢占中小品牌让出的市场份额,行业集中度提升的趋势仍将延续。不排除部分头部企业会通过产品升级提价的方式转嫁成本压力,能否被消费者接受仍有待观察。
如需获取乳酸菌行业全产业链细分数据与深度调研,可对接专业市场研究机构获取定制化报告。核心洞察整理如下:
- 中国乳酸菌行业已进入存量调整阶段,整体需求呈小幅下滑态势
- 常温乳酸菌饮料市场高度集中,头部三家企业合计份额超75%
- 原奶波动推高成本,中小品牌盈利压力显著高于头部企业



