中国明升m88国际 网讯,2025年前三季度刚过,汽车轮胎赛道就用一连串刷新纪录的数字告诉市场:规模与绿色不再是一道选择题,而是生死题。天然橡胶均价同比上涨12%,新能源车配套量激增38%,替换周期缩短至16个月,废胎回收政策把罚款门槛抬到每吨1200元——所有变量叠加,让汽车轮胎产业在“涨价”与“洗牌”之间高速换挡。
一、汽车轮胎需求:21.1亿条背后的“电车+替换”双涡轮
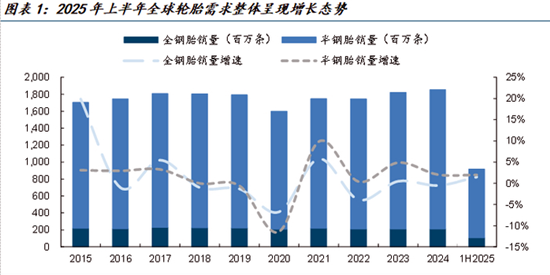
全年全球汽车轮胎总需求锁定21.1亿条,同比增幅7.3%,增量一半来自新能源原厂配套,一半来自存量替换。中国新能源乘用车单车装胎2.9条,比燃油车高0.4条,瞬时扭矩大、车重高,令磨损更快;替换市场方面,中国乘用车轮胎替换系数已升至0.78条/辆/年,相当于平均16个月就要换一次,周期比2020年缩短3个月。欧美市场替换系数同步走高,带动半钢胎全球出货量首次突破15亿条。
二、汽车轮胎成本:天然橡胶均价抬升12%,出厂价普涨6~11美元
天然橡胶2025年均价1950美元/吨,比2024年高12%,最高曾冲至2180美元;合成橡胶跟随油价同步上扬,双胶合计占汽车轮胎成本约42%。成本高压下,半钢胎平均出厂价提高6.8美元/条,全钢胎提高11.2美元/条。为保住毛利率,工厂把白炭黑用量提高5—7个百分点,溶聚丁苯比例上调至35%以上,滚动阻力系数同比再降3%。
三、汽车轮胎产能:中国仍占59%,东南亚抢走全部增量
中国明升m88国际 《2025-2030年全球及中国汽车轮胎行业市场现状调研及发展前景分析报告》指出,2025年中国汽车轮胎产量预计12.4亿条,全球占比59%,却首次跌破60%;泰国、越南、印尼三国合计产量突破4亿条,四年翻倍。东南亚吸引投资的核心逻辑是出口欧美关税低、天然橡胶运输半径短,单条汽车轮胎物流成本可比中国内陆工厂低0.7~0.9美元。仅2025年前三季度,中国轮胎企业对外投资额达18.4亿美元,创历史新高,海外基地绿色轮胎占比普遍高于国内工厂15个百分点。
四、汽车轮胎技术:绿色标签占比39.7%,滚动阻力门槛再降6%
欧盟新版标签法7月起禁止C级以下汽车轮胎进入替换市场,相当于滚动阻力门槛再砍6%;中国同步升级绿色轮胎标准,行业绿色占比从2024年的34.2%跃升至39.7%,对应出货量8.4亿条。技术路线呈“三足鼎立”:溶聚丁苯+高分散白炭黑、超高填充硅烷、生物基衣康酸酯橡胶。其中生物基方案可降低7%碳排放,被多家高端车企写进2026年配套协议,溢价空间比常规产品高8个百分点。
五、汽车轮胎回收:卖1条必须回收0.3条,裂解炭黑涨价18%
2025年中国废汽车轮胎产生量约1450万吨,生态环境部把“生产责任延伸”写进考核:每在国内销售1条新胎,必须回收0.3条旧胎,否则每吨罚款1200元。政策倒逼下,热裂解炭黑价格升至2350元/吨,同比上涨18%;橡胶粉、再生胶同步跟涨。头部企业把回收板块从成本中心改为利润中心,预计2026年将贡献5%以上营业利润,汽车轮胎的“第二次生命”成为新赛道。
六、汽车轮胎资本:绿色龙头PE 21倍,传统胎企跌破0.7倍市净率
二级市场用资金投票:绿色汽车轮胎龙头2025年平均市盈率21倍,比传统胎企高13倍,核心逻辑是绿色产品毛利率高6~8个百分点,且2026年欧洲可能全面禁止D级以下轮胎进口。反观仍依赖全钢载重胎的中小厂商,市净率普遍跌破0.7倍,行业整合一触即发。2025年前三季度,A股汽车轮胎板块并购金额已超110亿元,创历史新高。
总结
21.1亿条的需求新高、39.7%的绿色占比、12%的成本涨幅、59%的中国产能,以及0.3条/条的回收红线,共同把2025年汽车轮胎产业钉在“规模扩张”与“绿色转型”的十字路口。涨价压力考验成本传导能力,绿色门槛倒逼技术迭代,东南亚低成本与中国的规模效应必须兼得,任何单选题都可能被淘汰。汽车轮胎的2025,不只是一组刷新纪录的数字,更是一场用数据说话的效率革命:谁能把更高的滚动阻力标准、更严的回收指标转化为品牌溢价,谁就能在下一轮全球竞赛中领跑。


